Pourquoi vendre son logement à Reims prend plus de temps fin 2026 ?
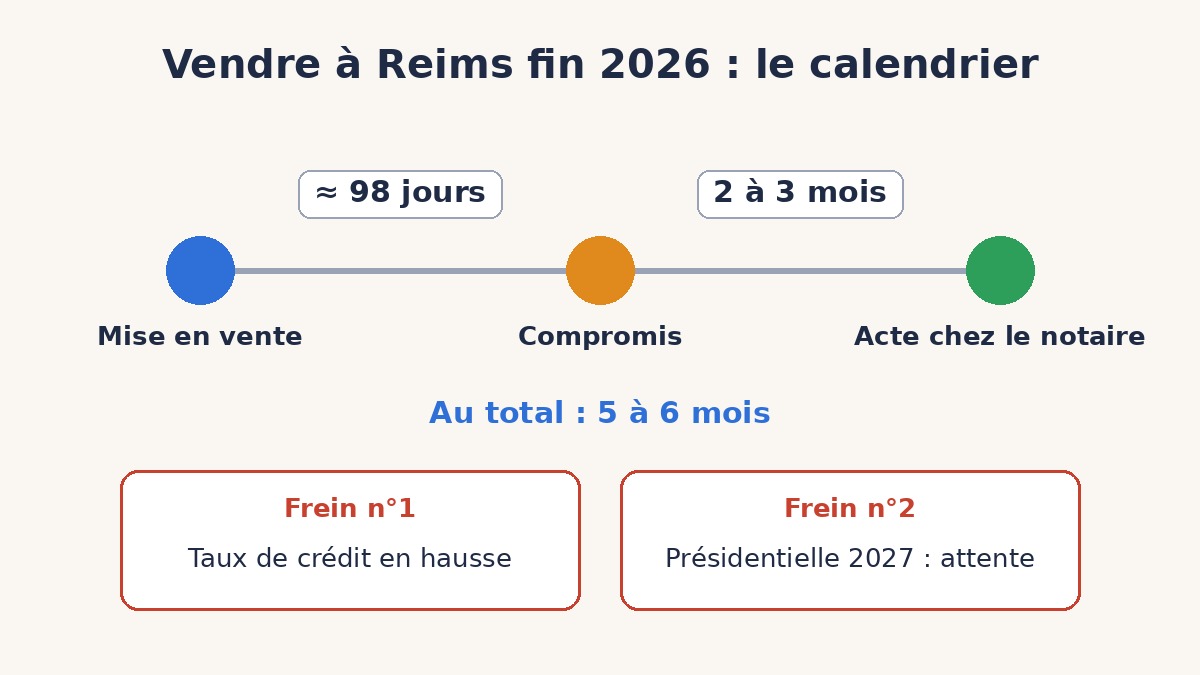
En cette fin d'année 2026, il faut compter en moyenne un peu plus de trois mois pour vendre un logement en France : environ 98 jours entre la mise en vente et la signature du compromis, soit près d'une semaine de plus qu'il y a un an. À Reims, je constate la même tendance : les acheteurs sont toujours là, mais ils prennent davantage de temps pour se décider. Deux raisons principales expliquent ce ralentissement : la remontée des taux de crédit et l'attente de l'élection présidentielle du printemps 2027.
Je suis Jérôme Lestradet, conseiller immobilier indépendant à Reims. Dans cet article, je vous explique simplement ce qui se passe sur le marché, ce que cela change pour vous, et comment vendre dans de bonnes conditions malgré ce contexte.
Combien de temps faut-il pour vendre un logement en ce moment ?
Fin 2026, le délai moyen de vente d'un logement se situe entre 98 et 110 jours selon les observations nationales publiées cet automne. Le délai de vente, c'est le temps qui sépare la mise en ligne de l'annonce et la signature du compromis de vente, c'est-à-dire l'accord écrit par lequel le vendeur et l'acheteur s'engagent. Il faut ensuite ajouter en général deux à trois mois avant la signature définitive chez le notaire. Au total, un propriétaire qui met son bien en vente aujourd'hui doit raisonnablement prévoir cinq à six mois avant de percevoir le prix de vente.
Ce délai de 98 jours n'est qu'une moyenne. Sur les biens que je suis à Reims, l'écart est très net entre un logement bien présenté et affiché au bon prix, qui trouve preneur en quelques semaines, et un logement surestimé, qui peut rester plusieurs mois en ligne sans offre sérieuse.
Pourquoi les ventes immobilières ralentissent-elles à Reims et en France ?
Le premier frein aux ventes immobilières en 2026, c'est le coût du crédit. À l'automne 2026, les taux moyens tournent autour de 3,65 % sur 20 ans et 3,75 % sur 25 ans, et une hausse vers 4 % est anticipée d'ici janvier 2027. Quand les taux montent, la mensualité augmente : avec le même salaire, un acheteur peut emprunter moins, donc acheter moins cher.
Le taux d'usure bloque aussi certains dossiers de crédit. Le taux d'usure est le taux maximal auquel une banque a le droit de prêter, assurance emprunteur comprise. Jusqu'à fin décembre 2026, ce plafond est fixé à 5,40 % pour les prêts de 20 ans et plus. Les primo-accédants, c'est-à-dire les personnes qui achètent pour la première fois, sont les premiers touchés : un dossier accepté par la banque il y a quelques mois peut aujourd'hui être refusé.
Le second frein est politique. L'élection présidentielle d'avril et mai 2027 pousse une partie des vendeurs et des acheteurs à attendre d'y voir plus clair. Cette période d'attente commence cette fois très tôt, près d'un an avant le scrutin, alors qu'elle se limite d'habitude aux quelques mois qui précèdent l'élection.
Que se passe-t-il concrètement pour les vendeurs à Reims ?
Le principal blocage que je rencontre à Reims, c'est l'écart entre le prix espéré par le vendeur et le prix que les acheteurs sont prêts à payer. Beaucoup de propriétaires restent sur les prix d'il y a un ou deux ans. Le scénario est alors toujours le même : le bien reste en ligne, perd de son attrait, et il faut baisser le prix une, deux, parfois trois fois. Un logement qui a subi plusieurs baisses finit souvent par se vendre moins cher que s'il avait été affiché au juste prix dès le départ.
Au niveau national, les chiffres de l'automne 2026 montrent un recul du nombre de compromis signés sur un an, pouvant aller jusqu'à près de 18 % selon les mesures, ainsi qu'une baisse moyenne des prix de vente de l'ordre de 4 %. Les annulations de ventes ont aussi progressé d'environ 19 %. Certains propriétaires préfèrent même repousser leur mise en vente, ce qui réduit le nombre de nouveaux biens sur le marché.
Les acheteurs ont plus de choix et en profitent pour comparer. Ils se rétractent aussi plus souvent après le compromis, soit parce qu'ils ont trouvé un bien comparable moins cher, soit parce qu'ils craignent un refus de prêt. Le délai de rétractation de dix jours après la signature du compromis est un droit de l'acheteur : un vendeur doit l'intégrer dans son calendrier et ne rien considérer comme acquis avant la fin de ce délai.
Les acheteurs ont-ils déserté le marché immobilier rémois ?
Non, les acheteurs n'ont pas disparu de Reims, ils sont simplement plus exigeants. Comme dans la plupart des villes de région, on n'observe pas d'arrêt brutal du marché : les gens ont toujours besoin de se loger, de s'agrandir ou de se rapprocher de leur travail. Reims garde des atouts solides, avec la liaison TGV vers Paris, le dynamisme de Bezannes, les quartiers proches de la gare comme Clairmarais, et les secteurs familiaux comme Murigny ou Courlancy.
Ce que je constate lors de mes visites, c'est un vrai changement d'attitude. Les acheteurs arrivent avec leur simulation de prêt en poche, posent des questions précises sur les charges, la performance énergétique et les travaux à prévoir, puis prennent le temps de réfléchir avant de faire une offre. Un vendeur bien préparé, capable de répondre à ces questions avec des documents, rassure et accélère la décision.
Quels logements se vendent encore rapidement à Reims ?
En 2026, les logements qui se vendent vite réunissent presque toujours les mêmes critères : un prix juste dès la mise en vente, pas de gros travaux à prévoir, un extérieur comme un balcon, une terrasse ou un jardin, une solution de stationnement et un quartier recherché. À Reims, une place de parking ou un garage pèse particulièrement lourd dans le centre-ville et autour de la gare, où se garer reste compliqué.
Une bonne présentation fait aussi la différence. Le home staging consiste à désencombrer, neutraliser et éclairer un logement pour que l'acheteur puisse s'y projeter. Cette mise en valeur coûte peu et évite qu'un bien soit écarté dès les premières photos de l'annonce.
Faut-il attendre pour vendre ou pour acheter à Reims ?
Ma réponse est claire : dans le contexte de fin 2026, attendre ne fait gagner ni le vendeur ni l'acheteur. Pour l'acheteur, chaque hausse de taux renchérit le crédit, et attendre quelques mois peut coûter plus cher que la petite baisse de prix espérée. Pour le vendeur, la hausse des taux limite le budget des acheteurs, ce qui empêche les prix de repartir fortement à la hausse à court terme.
Ma façon de travailler est transparente : je ne promets pas un prix flatteur pour obtenir un mandat. Une estimation honnête, fondée sur les ventes réellement conclues dans votre quartier, est la meilleure protection contre un bien qui stagne. La bonne stratégie aujourd'hui, c'est de vendre au bon prix, avec un dossier complet prêt dès la première visite : diagnostics, montant des charges, taxe foncière et factures de travaux.
Questions fréquentes
Combien de temps faut-il pour vendre un appartement ou une maison à Reims en 2026 ?
Fin 2026, il faut compter en moyenne un peu plus de trois mois entre la mise en vente et la signature du compromis, puis deux à trois mois supplémentaires jusqu'à l'acte définitif chez le notaire. Un bien affiché au juste prix et bien présenté se vend souvent nettement plus vite que cette moyenne. À l'inverse, un bien surestimé peut rester plusieurs mois sans offre.
Est-ce le bon moment pour vendre mon logement à Reims ?
Oui, si votre projet est prêt et que votre prix est réaliste. Avec des taux de crédit orientés à la hausse, les prix ont peu de chances de remonter fortement à court terme, donc attendre n'apporte pas de gain évident. Le plus important est de partir sur une estimation juste plutôt que d'espérer un prix d'il y a deux ans.
Les taux de crédit immobilier vont-ils encore monter ?
Fin 2026, les taux moyens se situent autour de 3,65 % sur 20 ans et 3,75 % sur 25 ans, et une hausse vers 4 % est anticipée d'ici janvier 2027. Personne ne peut garantir l'évolution des taux, mais la tendance actuelle est à la hausse. Pour un acheteur avec un projet à court terme, retarder son achat expose donc à une mensualité plus élevée.
Dois-je baisser mon prix si mon logement ne se vend pas ?
Si votre logement est en ligne depuis plusieurs semaines avec des visites mais sans offre, le prix est le plus souvent en cause. Plutôt que d'enchaîner les petites baisses, il vaut mieux refaire une estimation fondée sur les ventes récentes du quartier et ajuster une seule fois, franchement. Une présentation améliorée et des photos refaites peuvent aussi relancer l'intérêt.
Vous envisagez de vendre ou d'acheter à Reims ? Parlons-en simplement, autour d'une estimation honnête de votre bien et d'une stratégie adaptée au marché actuel.