Faut-il acheter à Reims en 2026 ou attendre une baisse des taux en 2027 ?
À Reims, en cette rentrée 2026, j'estime qu'attendre 2027 n'est pas la stratégie la plus sûre pour un acheteur dont le projet est déjà prêt. Les taux de crédit immobilier sont remontés à 3,54 % en moyenne sur 20 ans début septembre 2026, contre 3,23 % au deuxième trimestre, et rien ne garantit qu'ils redescendent l'an prochain. Une hausse des prix même modérée suffit à effacer l'avantage d'une baisse de taux hypothétique. Pour un acheteur avec un dossier de financement solide, la fenêtre actuelle reste donc intéressante.
Où en sont les taux de crédit immobilier en septembre 2026 ?
Les taux ont amorcé une légère remontée après une période de stabilité. Ils s'établissent en moyenne à 3,54 % sur 20 ans début septembre 2026, contre 3,23 % au deuxième trimestre de la même année. Sur les dossiers que j'accompagne à Reims, cette remontée se traduit très concrètement par des mensualités plus élevées pour les acquéreurs qui bouclent leur financement aujourd'hui, par rapport à ceux qui avaient signé leur offre de prêt au printemps. Ce n'est pas un effondrement du marché du crédit, mais la tendance n'est clairement plus à la baisse.
Les prix de l'immobilier ont-ils bougé à Reims en 2026 ?
À l'échelle nationale, les prix de l'ancien sont restés quasiment stables au premier trimestre 2026, avec une hausse de seulement 0,2 % sur un an. Mais ils montrent des signes de reprise dans les grandes villes, et Reims n'échappe pas à ce mouvement sur certains secteurs recherchés. Sur les biens que je suis actuellement pour mes clients, je constate que les logements bien situés et bien présentés se négocient avec des marges plus faibles qu'il y a encore quelques mois, signe que la demande reprend doucement pied sur le marché rémois.
Combien coûte réellement l'attente d'une baisse des taux ?
L'attente ne devient rentable que si la baisse des taux est suffisante pour compenser la hausse des prix. Prenons un exemple concret : pour un bien de 250 000 euros financé sur 20 ans au taux moyen actuel de 3,54 %, la mensualité s'élève à 1 455 euros, pour un coût total de 349 210 euros, capital et intérêts compris.
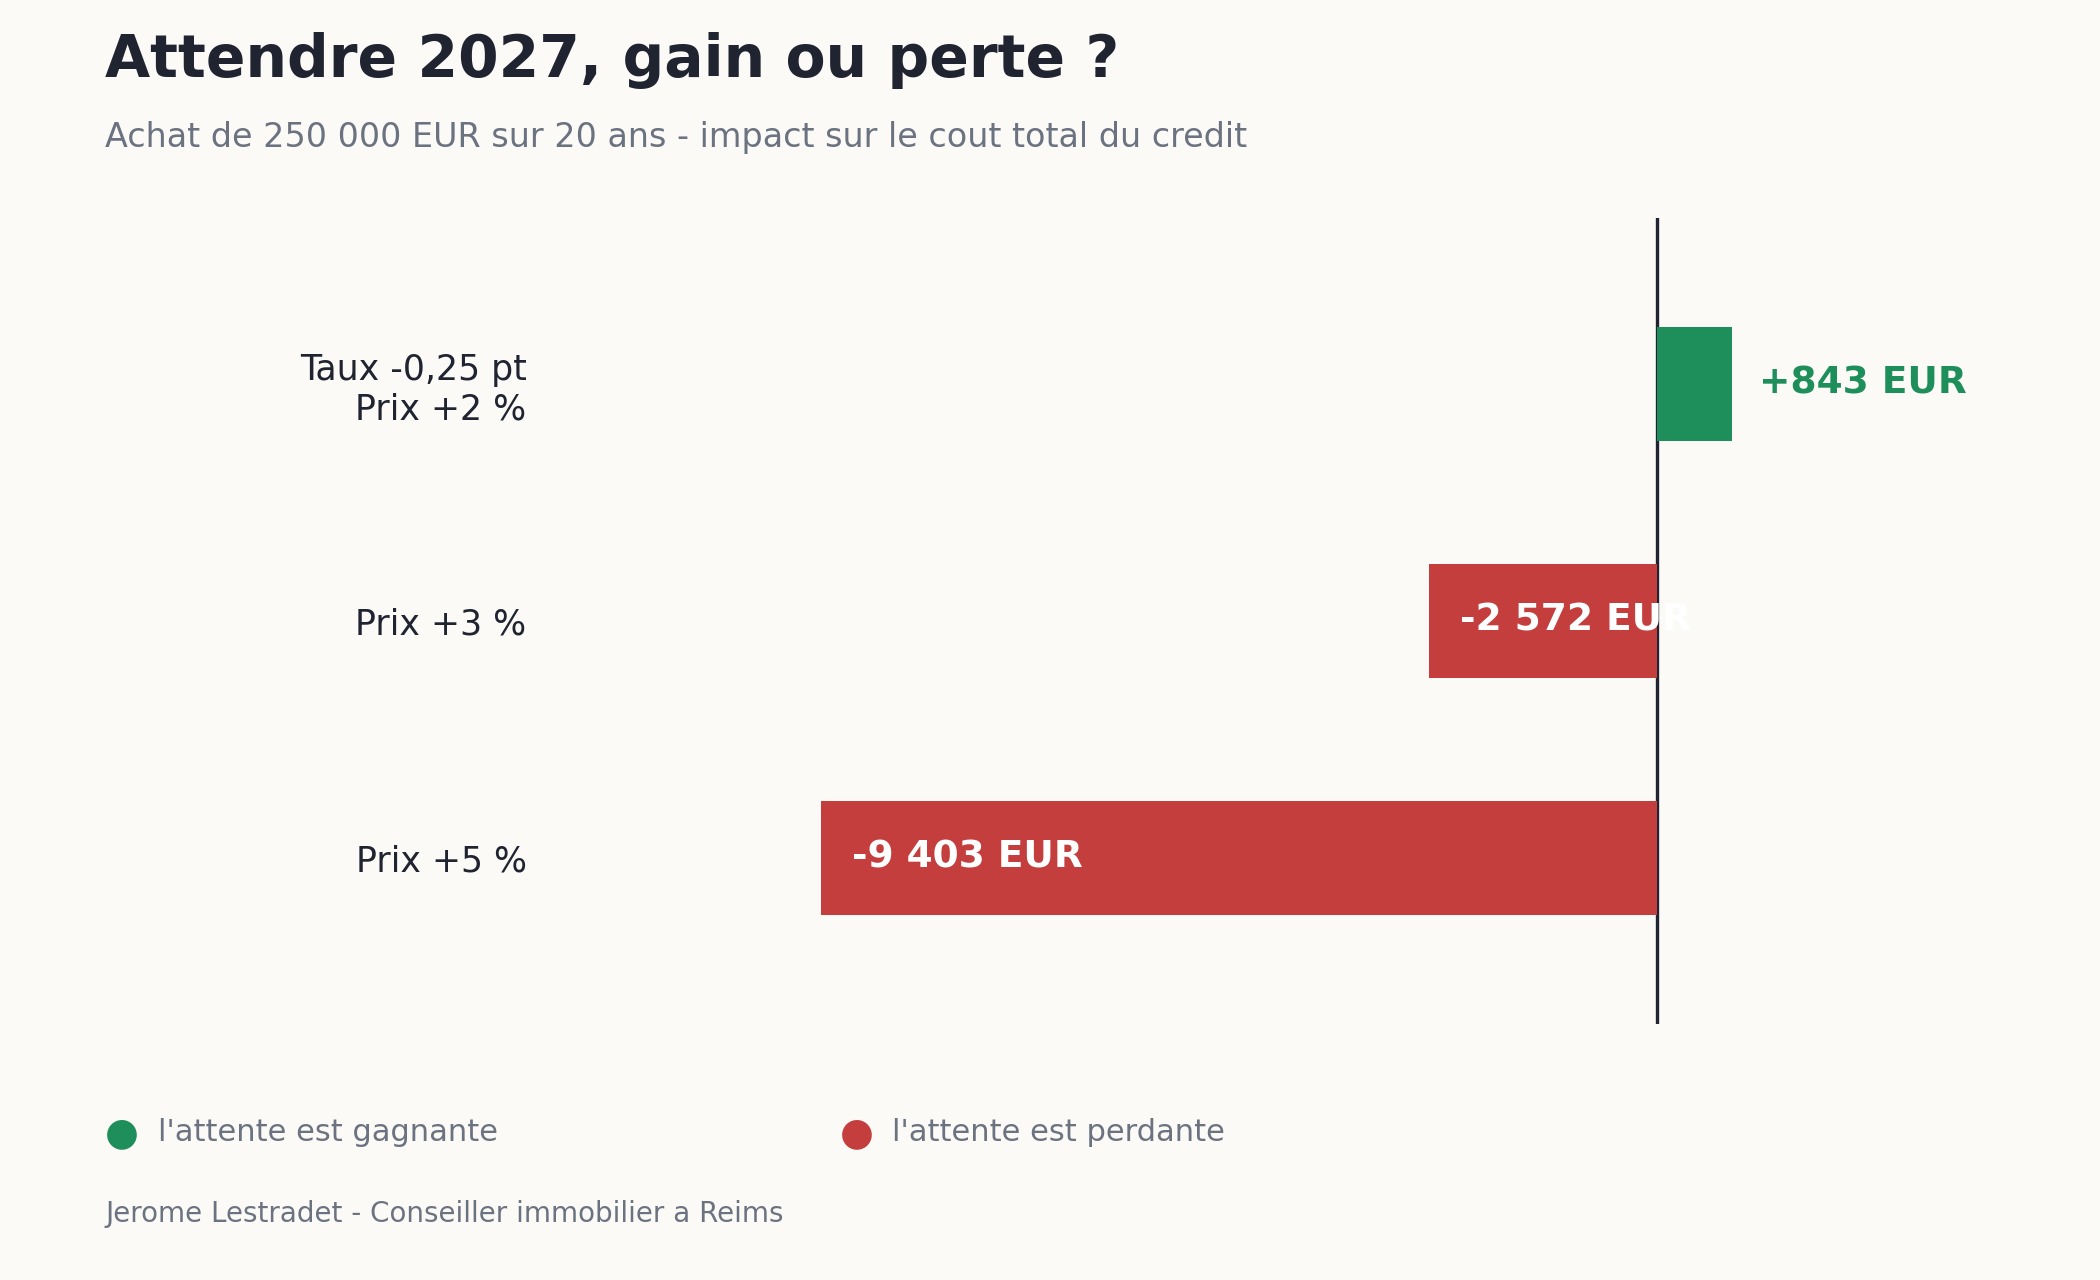
Si, en 2027, les taux baissent de 0,25 point mais que les prix augmentent de 2 %, l'attente reste légèrement gagnante, avec une économie de 843 euros sur le coût global du crédit. En revanche, si les prix progressent de 3 %, l'opération devient perdante de 2 572 euros. Et si la hausse atteint 5 %, la perte grimpe à 9 403 euros sur le coût total.
Le point de bascule se situe donc autour d'une baisse de 0,33 point de taux pour compenser une hausse des prix de 3 %, et d'au moins 0,55 point pour compenser une hausse de 5 %. Une baisse de cette ampleur n'est aujourd'hui ni garantie, ni le scénario le plus probable.
Pourquoi une baisse des taux n'est pas garantie d'ici 2027 ?
L'inflation en zone euro s'établit à 3,3 % en 2026, un niveau qui limite la marge de manœuvre pour baisser les taux directeurs. Les banques répercutent mécaniquement cette contrainte dans leurs barèmes de crédit immobilier. À cela s'ajoute un contexte électoral en 2027 qui peut peser sur la confiance des marchés financiers et, par ricochet, sur le coût du financement en France. Une remontée des taux vers 4 % n'est pas à exclure si les tensions inflationnistes et budgétaires se prolongent dans les prochains mois.
Les banques financent-elles encore facilement les projets immobiliers à Reims ?
Oui, dans l'ensemble. Les banques disposent encore de liquidités et souhaitent continuer à prêter, avec des exigences d'apport qui restent globalement raisonnables. Dans un marché où environ huit transactions sur dix reposent sur un financement bancaire, cette capacité des banques à distribuer du crédit reste le facteur le plus déterminant pour un acheteur, bien avant le niveau exact du taux obtenu.
Qui a intérêt à avancer son projet d'achat maintenant à Reims ?
Je m'appelle Jérôme Lestradet, je suis conseiller immobilier indépendant à Reims, et voici ce que j'observe très concrètement sur le terrain : les acheteurs qui ont un projet mûr et un apport solide ont aujourd'hui des arguments réels pour avancer, avec une offre de biens abondante, des délais de visite confortables et des marges de négociation qui restent réelles. J'ai récemment accompagné un acquéreur sur un bien à Reims affiché à 245 000 euros : parce que son dossier de financement était déjà validé par sa banque, il a pu négocier une baisse de prix tout en sécurisant son taux avant la remontée observée cet été. Ce type de dossier prêt est exactement ce qui permet de profiter de la fenêtre actuelle plutôt que de la subir.
Cela dit, cette analyse ne s'applique pas à tous les profils : un acheteur dont le financement n'est pas encore bouclé, ou dont le projet dépend de la vente préalable d'un autre bien, a moins intérêt à se précipiter uniquement pour devancer une hausse de taux incertaine.
FAQ
Dois-je attendre 2027 pour acheter à Reims ?
Pas si votre projet est prêt et votre financement solide. Une baisse des taux en 2027 n'est ni garantie ni le scénario le plus probable, alors qu'une hausse même modérée des prix suffit à annuler l'avantage attendu.
Le taux de crédit immobilier va-t-il encore augmenter en 2026 ?
Une remontée progressive est possible si l'inflation en zone euro reste élevée et si le contexte politique de 2027 pèse sur la confiance des marchés. Un retour vers 4 % n'est pas exclu, sans être certain non plus.
Quel est l'impact d'une hausse des prix de 3 % sur un achat de 250 000 euros ?
Sur un crédit de 20 ans, cette hausse suffit à effacer l'avantage d'une baisse de taux de 0,25 point et rend l'attente perdante d'environ 2 572 euros sur le coût total du crédit.
Faut-il un apport important pour acheter à Reims en 2026 ?
Un apport solide reste un vrai atout pour négocier de bonnes conditions, mais les exigences bancaires demeurent globalement raisonnables tant que le dossier est cohérent avec le projet.
Le marché immobilier rémois reste-t-il favorable aux acheteurs ?
Oui, pour l'instant : l'offre de biens est abondante et les marges de négociation existent encore, mais ces conditions peuvent évoluer si la demande continue de reprendre dans les prochains mois.
Si vous avez un projet d'achat à Reims, je peux regarder avec vous, très concrètement, si la fenêtre actuelle joue en votre faveur ou s'il est plus sage d'attendre.