Prix de l'immobilier à Reims : faut-il acheter ou vendre avant 2027 ?
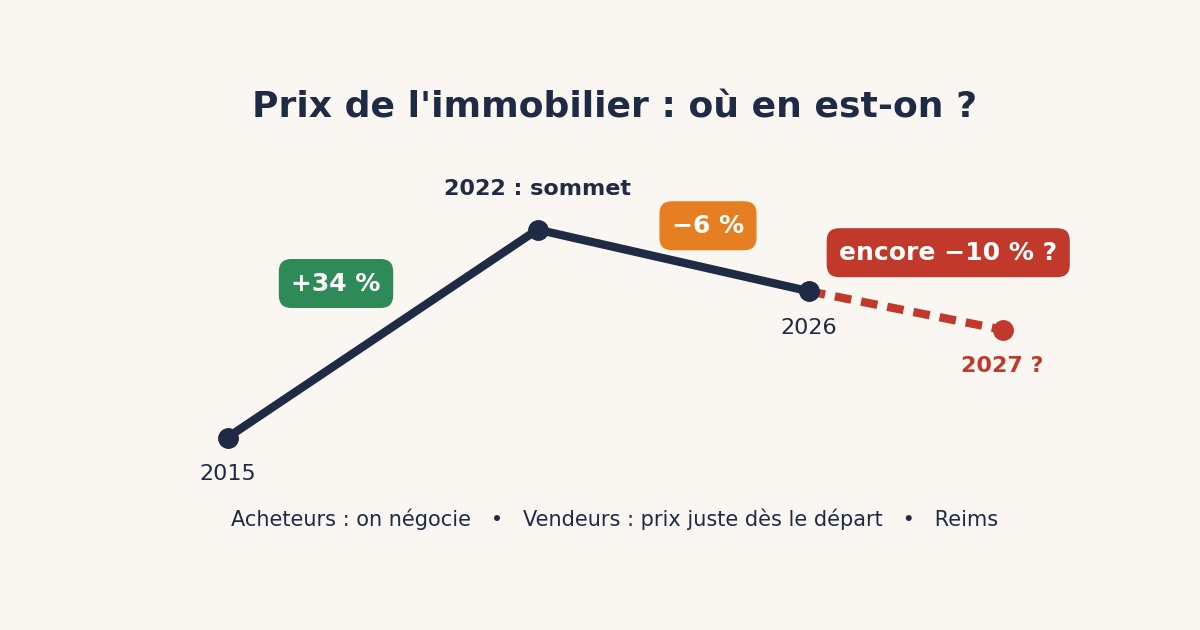
En 2026, les prix des logements anciens baissent en France, et cette baisse devrait se poursuivre jusqu'en 2027. Au deuxième trimestre 2026, les prix de l'ancien ont reculé de 1 % en un seul trimestre, et de 6,2 % sur quatre ans. Pour un acheteur à Reims, c'est une fenêtre favorable pour négocier. Pour un vendeur rémois, c'est le moment d'afficher un prix juste dès le départ, plutôt que d'attendre une remontée qui ne viendra pas tout de suite.
Je suis Jérôme Lestradet, conseiller immobilier indépendant à Reims. Dans cet article, je vous explique simplement ce qui se passe sur le marché, pourquoi les prix baissent, et ce que j'en conclus concrètement pour vos projets d'achat ou de vente à Reims.
Pourquoi les prix de l'immobilier baissent-ils en 2026 ?
Les prix de l'immobilier baissent en 2026 parce qu'ils étaient montés trop haut et trop vite entre 2015 et 2022. Sur cette période, les prix des logements anciens ont grimpé d'environ 34 % en France. Les salaires, eux, n'ont pas suivi au même rythme.
Quand un prix s'éloigne trop de ce que les gens peuvent réellement payer, on parle de « bulle ». Une bulle immobilière, c'est un écart trop grand entre le prix affiché d'un logement et sa valeur réelle, c'est-à-dire ce qu'un acheteur peut financer et ce que le bien rapporte ou apporte au quotidien.
Depuis 2022, cette bulle se dégonfle doucement. Il ne s'agit pas d'un effondrement : c'est un retour progressif vers des prix plus cohérents avec les budgets des ménages.
Les taux de crédit immobilier vont-ils remonter d'ici fin 2026 ?
Oui, les taux de crédit immobilier remontent légèrement depuis septembre 2026. La hausse attendue d'ici la fin de l'année 2026 tourne autour de 0,3 à 0,5 point. Ce n'est pas une flambée, mais c'est une tendance à surveiller.
Pour comprendre pourquoi, il faut regarder le coût de l'argent pour l'État. Quand l'État emprunte, il émet des obligations, c'est-à-dire des titres de dette qu'il rembourse avec des intérêts. En septembre 2026, le taux de ces emprunts d'État à 10 ans a atteint 4,7 %, son niveau le plus élevé depuis juillet 2008. Sur 30 ans, il dépasse 5,3 %.
Quand l'État paie plus cher pour emprunter, les banques finissent aussi par prêter plus cher aux particuliers. Concrètement, pour un acheteur à Reims, un crédit coûte un peu plus cher chaque mois, ce qui réduit le budget d'achat possible. Et quand les acheteurs ont moins de budget, les vendeurs doivent ajuster leurs prix.
Tous les marchés baissent-ils de la même façon ?
Non, la baisse des prix est très différente d'une ville à l'autre. Sur quatre ans, les prix ont reculé d'environ 11 % à Paris, 16 % à Lyon et 18 % à Nantes. Les grandes métropoles qui avaient le plus flambé sont aussi celles qui corrigent le plus fort.
Reims n'est pas dans la même situation que ces grandes villes. Les prix rémois avaient progressé, mais sans atteindre les excès de Lyon ou de Nantes. Ce que je constate sur les biens que je suis à Reims, c'est une baisse plus mesurée, et surtout un marché qui se sépare en deux : les biens bien placés, en bon état et au bon prix continuent de se vendre, tandis que les biens surévalués restent en vitrine pendant des mois.
À Reims, les écarts entre quartiers comptent autant que la tendance générale. Un appartement rénové proche de la gare ou du centre-ville, à Boulingrin ou autour de la cathédrale, ne se négocie pas de la même façon qu'une maison avec de gros travaux énergétiques en périphérie. La tendance nationale donne la direction ; le quartier et l'état du bien fixent le prix réel.
Faut-il acheter un logement à Reims maintenant ?
Oui, 2026 et 2027 sont des années favorables pour acheter à Reims, à condition de bien négocier. Avec des prix qui baissent et des vendeurs plus ouverts à la discussion, un acheteur a aujourd'hui une vraie marge de manœuvre qu'il n'avait pas en 2021 ou 2022.
Mon conseil est simple : n'ayez pas peur de faire une offre sous le prix affiché, quand elle est argumentée. Un défaut de diagnostic énergétique, des travaux à prévoir, un bien en vente depuis longtemps : ce sont des arguments concrets qui justifient une offre plus basse. Certains économistes anticipent encore au moins 10 % de baisse des prix d'ici 2027 en France. Cette perspective renforce la position de l'acheteur à la table de négociation.
Il faut toutefois garder en tête la hausse des taux. Attendre trop longtemps pour gagner quelques pourcents sur le prix peut coûter plus cher en intérêts de crédit. Le bon moment pour acheter à Reims, c'est quand vous trouvez le bon bien, avec un financement solide, et un prix négocié honnêtement.
Faut-il vendre son bien à Reims maintenant ou attendre ?
Si vous devez vendre à Reims dans les deux prochaines années, il vaut mieux vendre maintenant au juste prix que d'attendre une hausse. Toutes les prévisions actuelles pointent vers une poursuite de la baisse jusqu'en 2027. Attendre, c'est prendre le risque de vendre plus tard, et moins cher.
La situation que je rencontre le plus souvent est celle d'un propriétaire qui fixe son prix en se basant sur la vente de son voisin en 2022. Le bien reste affiché plusieurs mois, les visites s'espacent, puis les baisses de prix successives finissent par envoyer un mauvais signal aux acheteurs. Au final, le vendeur obtient souvent moins que s'il avait affiché un prix réaliste dès le premier jour.
Ma vision est transparente : je préfère vous dire dès l'estimation ce que votre bien vaut aujourd'hui sur le marché rémois, plutôt que de vous annoncer un chiffre flatteur qui ne se vendra pas. Un prix juste attire des acheteurs sérieux rapidement, et c'est la meilleure protection contre une négociation trop forte.
L'immobilier reste-t-il un bon placement sur le long terme ?
Oui, sur le long terme, l'immobilier reste l'un des placements les plus solides, au même titre que l'or ou la Bourse. La baisse actuelle ne remet pas en cause cette réalité : elle corrige simplement des années de hausse excessive.
Pour un investisseur à Reims, la baisse des prix est même une opportunité. Acheter moins cher améliore mécaniquement la rentabilité locative, c'est-à-dire ce que le logement rapporte chaque année par rapport à son prix d'achat. Reims garde des atouts solides : un bassin étudiant important, la proximité de Paris en TGV, et une demande locative stable dans de nombreux quartiers.
Questions fréquentes
Les prix de l'immobilier vont-ils continuer à baisser à Reims en 2027 ?
La tendance nationale indique une poursuite de la baisse jusqu'en 2027. À Reims, cette baisse devrait rester plus modérée que dans les grandes métropoles, qui avaient davantage flambé. Les biens bien placés et en bon état résistent mieux que les autres.
Est-ce le bon moment pour faire une offre sous le prix affiché à Reims ?
Oui, en 2026, les vendeurs rémois sont plus ouverts à la négociation qu'il y a quelques années. Une offre sous le prix a de bonnes chances d'être étudiée si elle s'appuie sur des arguments concrets, comme des travaux à prévoir ou un diagnostic énergétique faible. Une offre trop basse sans justification risque en revanche de fermer la discussion.
Dois-je attendre que les prix remontent pour vendre ma maison à Reims ?
Non, si votre projet de vente est prévu dans les deux ans, attendre une remontée est risqué. Les prévisions actuelles indiquent plutôt une poursuite de la baisse jusqu'en 2027. Vendre maintenant au juste prix permet souvent d'obtenir un meilleur résultat qu'une vente retardée.
Les taux de crédit immobilier vont-ils augmenter fin 2026 ?
Oui, une remontée de l'ordre de 0,3 à 0,5 point est attendue d'ici fin 2026. Cette hausse reste modérée, mais elle réduit légèrement la capacité d'emprunt des acheteurs. Il est utile de faire valider son financement avant de chercher un bien.
Pourquoi faire estimer son bien avant de le mettre en vente à Reims ?
Une estimation actualisée évite de fixer un prix basé sur les niveaux de 2021 ou 2022, qui ne correspondent plus au marché rémois de 2026. Un prix juste dès le départ attire plus vite des acheteurs sérieux. Il limite aussi les baisses successives qui pénalisent une annonce.
Vous avez un projet d'achat ou de vente à Reims et vous voulez savoir où se situe votre bien sur le marché actuel ? Je suis disponible pour en parler avec vous, simplement et sans engagement.