Compromis signé : pourquoi la vente n'est pas encore gagnée
En tant que conseiller immobilier indépendant ici à Reims, il y a une phrase que j'entends très souvent juste après la signature d'un compromis de vente : « Ça y est, c'est réglé ! » Je comprends ce soulagement, mais je préfère toujours être honnête avec mes clients plutôt que de les laisser croire que tout est joué : en 2026, environ une vente sur quatre qui passe par un compromis n'arrive jamais jusqu'à la signature définitive chez le notaire.
Ce n'est pas un détail anecdotique. Entre le moment où vendeur et acheteur se mettent d'accord sur le prix et celui où l'acte est signé, il se passe en général plusieurs semaines, parfois plusieurs mois. Pendant tout ce temps, le bien est retiré du marché, le vendeur commence à se projeter sur son propre projet, et l'acheteur enclenche ses démarches de financement. C'est une période charnière : le moindre grain de sable peut encore tout remettre en cause.
Non, ce n'est presque jamais le délai de rétractation qui pose problème
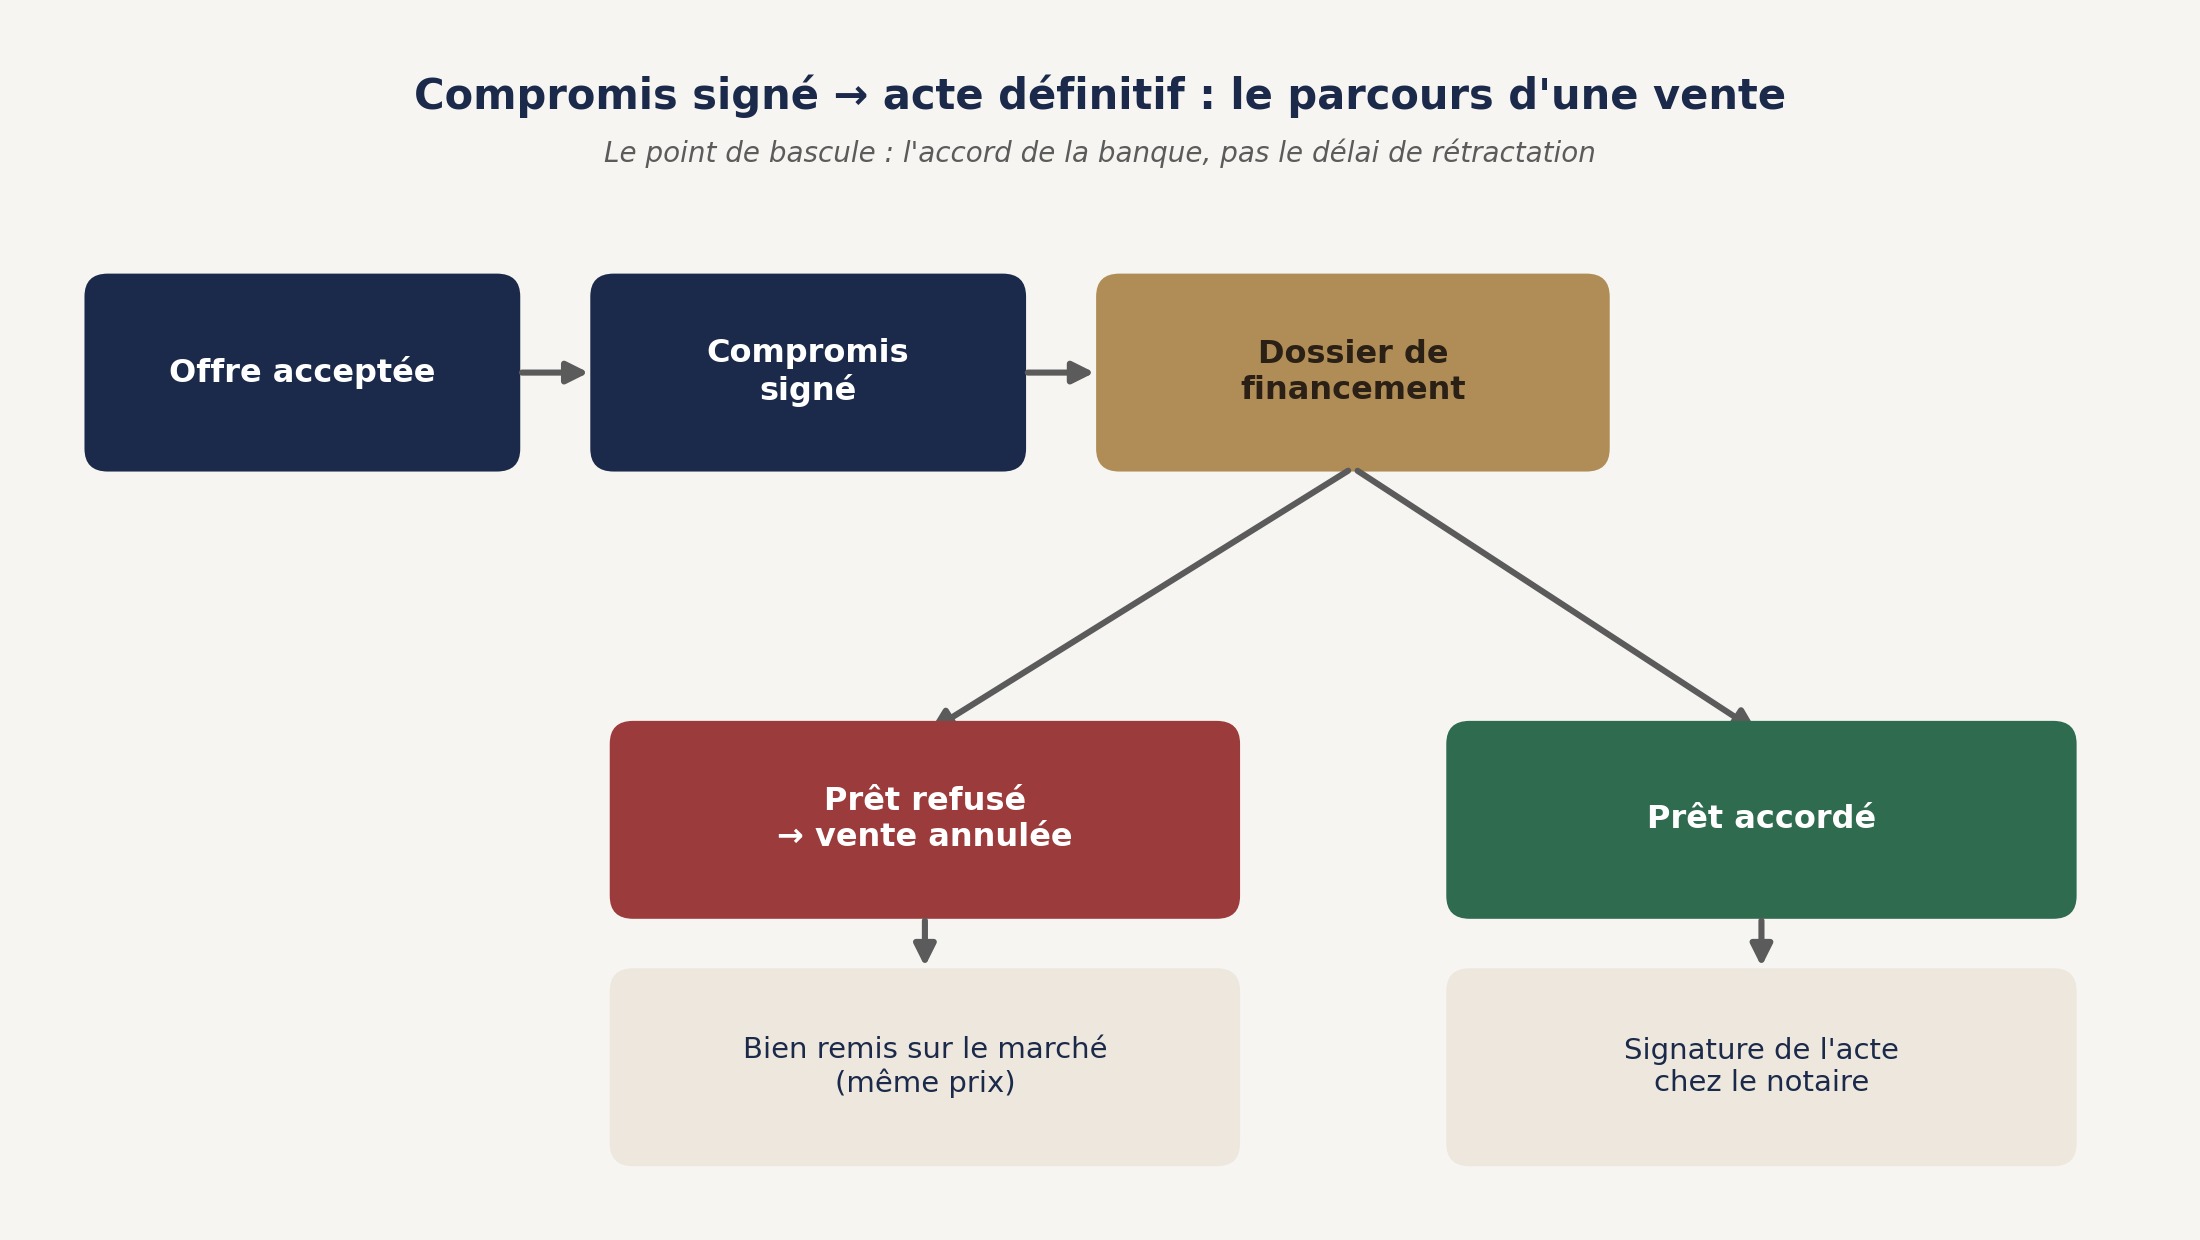
Beaucoup de gens pensent que le risque, c'est que l'acheteur change d'avis pendant le délai légal de rétractation de 10 jours. Ce droit existe bel et bien, sans qu'il ait besoin de se justifier. Mais dans la réalité du terrain, ce n'est presque jamais là que les ventes s'arrêtent. Le vrai point de bascule arrive plus tard, quand l'acheteur dépose son dossier de prêt : c'est le refus de financement par la banque qui fait échouer la grande majorité des ventes qui capotent après la signature du compromis.
Le nerf de la guerre : l'accord de la banque
Même si les conditions de crédit se sont un peu détendues par rapport aux pics de tension de 2023-2024, l'accès au prêt reste sélectif. À l'heure où j'écris ces lignes, on tourne autour de 3,5 % sur 20 ans et un peu plus sur 25 ans. Les banques continuent d'éplucher de près les revenus, le taux d'endettement, la stabilité professionnelle... et surtout le niveau d'apport personnel, qui reste souvent l'élément décisif dans l'obtention, ou non, du crédit.
C'est pour cette raison que je considère la clause suspensive d'obtention de prêt comme l'un des points les plus stratégiques du compromis. Pour l'acheteur, c'est une vraie protection : si le prêt est refusé, il récupère son dépôt de garantie. Pour le vendeur en revanche, les conséquences peuvent être lourdes : entre le montage du dossier, la promesse signée puis l'instruction bancaire, il peut se retrouver à devoir remettre son bien sur le marché plusieurs mois plus tard, parfois près de six mois après la première mise en vente.
Comment j'anticipe, en tant que conseiller indépendant
Je n'attends jamais la confirmation officielle d'un refus de prêt pour réagir. Dès qu'un dossier commence à montrer des signes de fragilité, un premier refus bancaire, des délais qui s'allongent, je reprends discrètement contact avec les personnes qui avaient visité le bien et montré de l'intérêt, pour ne pas perdre la dynamique commerciale. C'est une question de bon sens et de transparence : mieux vaut garder des solutions de repli sous le coude que de repartir de zéro le jour où la mauvaise nouvelle tombe.
Autre point important à savoir : un compromis annulé ne veut pas dire que le prix va baisser. Dans l'immense majorité des cas, le bien est simplement remis en vente au même montant que celui accepté initialement.
Ce que je recommande avant de signer
Pour limiter au maximum le risque de voir une vente capoter, voici ce que je conseille systématiquement à mes clients, vendeurs comme acheteurs : verrouiller le financement le plus tôt possible, avec un premier contact avec la banque, une capacité d'emprunt calculée précisément et des justificatifs déjà réunis avant même de signer le compromis. Rédiger la clause de financement avec la plus grande rigueur, en fixant noir sur blanc le montant emprunté, la durée du crédit, le taux visé et le niveau d'apport. Et ne jamais sous-estimer le poids de l'apport personnel, qui reste aujourd'hui l'un des critères les plus regardés par les banques.
En résumé, signer un compromis n'est jamais la ligne d'arrivée, c'est plutôt le début d'une phase décisive. Mon rôle, en tant que conseiller immobilier indépendant à Reims, c'est justement d'anticiper ces risques avec vous en amont, pas de les découvrir après coup. C'est ce que j'appelle une vente accompagnée avec transparence, du premier rendez-vous jusqu'à la signature définitive.