Y a-t-il un âge limite pour devenir propriétaire ? Ma réponse claire
C'est une question qu'on me pose de plus en plus souvent : « À mon âge, est-ce que ça vaut encore le coup d'acheter ? » Elle vient de personnes de 55 ans, de 65 ans, parfois de 75 ans. Et derrière, il y a toujours la même inquiétude : celle de faire une bêtise, ou de se lancer dans quelque chose qu'on ne finira pas.
Je vais vous répondre franchement, comme je le fais dans mon bureau.
Non, il n'y a pas d'âge limite
Aucune loi ne vous interdit d'acheter un logement à 60, 70 ou 80 ans. Aucune banque n'a le droit de vous refuser un prêt uniquement parce que vous avez tel ou tel âge. Une personne de 78 ans peut faire une excellente opération, et un couple de 35 ans peut faire une très mauvaise affaire. L'âge, tout seul, ne dit rien. Ce n'est pas le bon critère.
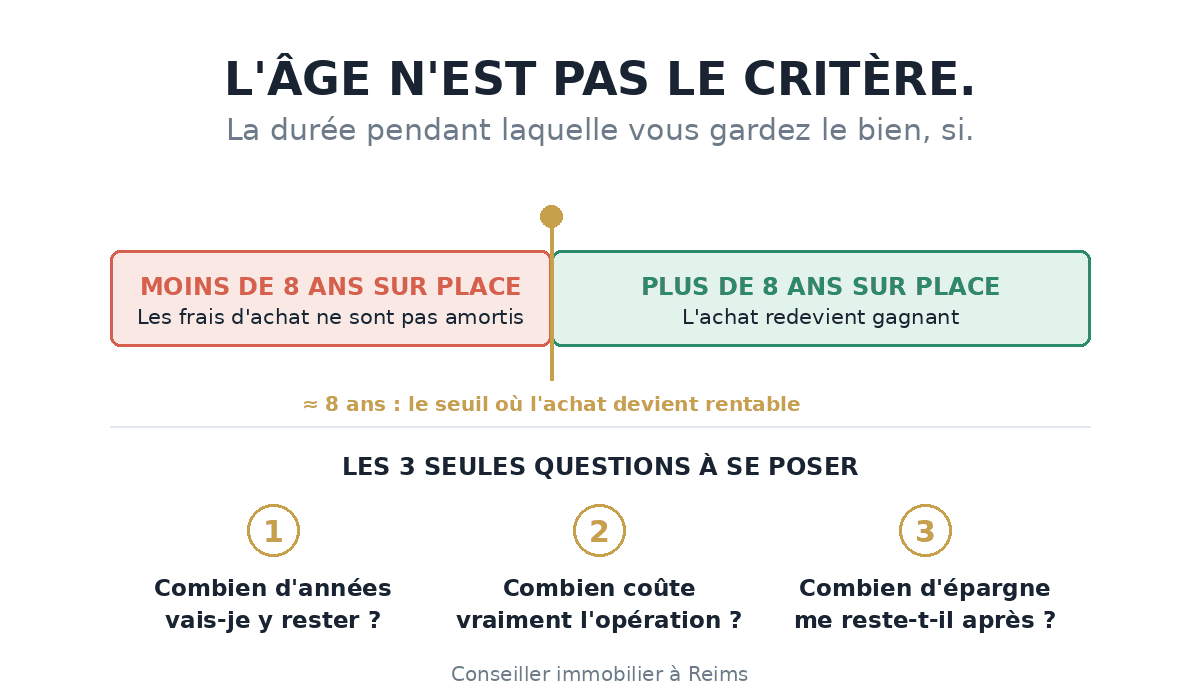
Le vrai critère : combien d'années allez-vous rester dans ce logement ?
Voici ce que beaucoup de gens ne réalisent pas. Quand vous achetez, vous payez des frais que vous ne récupérerez jamais : les frais de notaire (environ 7 à 8 % du prix dans l'ancien, 2 à 3 % dans le neuf), les frais de dossier et de garantie du prêt, et plus tard les frais liés à la revente.
Ces frais, il faut les « rattraper ». Et ça prend du temps. En pratique, il faut souvent rester environ huit ans dans le logement pour que l'achat devienne plus intéressant que la location.
Donc la bonne question n'est pas « quel âge ai-je ? » mais « combien d'années vais-je vivre dans ce logement ? ». Si vous avez 70 ans et que vous comptez rester quinze ans dans un appartement de plain-pied bien situé, acheter a du sens. Si vous avez 55 ans et que vous n'êtes pas sûr d'être encore dans la région dans quatre ans, acheter a beaucoup moins de sens.
Ce qui change vraiment quand on emprunte plus tard
Emprunter après 60 ans, c'est possible. Mais trois choses évoluent, et il faut les regarder en face.
La durée du prêt raccourcit. La banque regarde l'âge que vous aurez à la fin du crédit. Résultat : au lieu de 25 ans, on vous proposera plutôt 10 ou 12 ans. Le prêt coûte moins cher au total, mais les mensualités sont plus élevées.
L'assurance devient le vrai sujet. Le taux d'intérêt qu'on vous propose n'est souvent pas moins bon que celui d'un jeune couple. Le surcoût réel, c'est l'assurance emprunteur, celle qui rembourse la banque en cas de décès ou d'invalidité. Elle grimpe avec l'âge et l'état de santé, et elle peut à elle seule faire basculer un projet. C'est la première ligne que je regarde dans un dossier senior.
Il existe des solutions. Un apport plus important pour emprunter moins. Un prêt dont la mensualité baisse au moment du passage à la retraite. Ou encore garantir le prêt avec un bien déjà payé plutôt que de subir une assurance très chère. Ces options existent, encore faut-il les demander.
Ne mettez pas toutes vos économies dans la pierre
C'est l'erreur que je vois le plus souvent. On vend, on rachète, et on se retrouve propriétaire d'un beau logement... avec presque plus rien de disponible sur le compte.
Un logement ne se revend pas en trois jours. Or, en avançant en âge, on a besoin d'argent mobilisable : pour adapter la salle de bain, pour faire face à un problème de santé, pour aider un enfant, ou simplement pour vivre correctement. Gardez toujours une réserve confortable en dehors de l'immobilier. C'est une règle que je ne négocie pas.
Les cas où je conseille de rester locataire
Je le dis quand je le pense, même si ça veut dire ne pas faire de vente : quand l'horizon est court ou incertain et que les frais d'achat n'auront pas le temps d'être amortis ; quand la santé rend l'avenir difficile à projeter ; quand vous avez besoin de pouvoir bouger vite, pour vous rapprocher d'un proche par exemple ; quand le logement visé ne sera plus adapté dans dix ans : un étage sans ascenseur, un grand jardin à entretenir, une maison trop grande.
Louer n'est pas un échec. C'est parfois simplement la décision la plus intelligente.
Les cas où acheter tard est une très bonne idée
Et à l'inverse, acheter tard peut être un vrai bon calcul : pour se rapprocher de ses enfants ou de ses petits-enfants ; pour quitter une maison devenue trop grande et coûteuse et s'installer dans un logement de plain-pied, proche des commerces et des soins ; pour supprimer un loyer au moment précis où les revenus baissent, car ne plus avoir de loyer à payer à la retraite, c'est du pouvoir d'achat retrouvé chaque mois ; pour organiser sereinement la transmission de son patrimoine.
Ma façon de travailler
Quand quelqu'un vient me voir avec ce genre de projet, je ne commence jamais par lui montrer des biens. Je pose trois questions. Combien d'années comptez-vous rester dans ce logement ? Combien coûte réellement l'opération, frais d'entrée et frais de sortie compris ? Combien d'épargne disponible vous reste-t-il une fois l'achat fait ?
Si les trois réponses tiennent la route, on avance. Si elles ne tiennent pas, je vous le dis, chiffres à l'appui. Je préfère perdre une vente que vous laisser vous engager dans un projet qui vous fragilise.
En résumé
Arrêtez de vous demander si vous êtes trop vieux pour acheter. Demandez-vous plutôt combien de temps vous allez rester, combien l'opération coûte vraiment, et ce qu'il vous reste après. C'est là que se trouve la réponse.
Et si vous voulez faire ce calcul à voix haute avec quelqu'un qui vous dira les choses telles qu'elles sont, appelez-moi. On regardera vos chiffres ensemble, sans engagement.